

Кредитный рейтинг: что это такое и как его проверить
Опубликовано
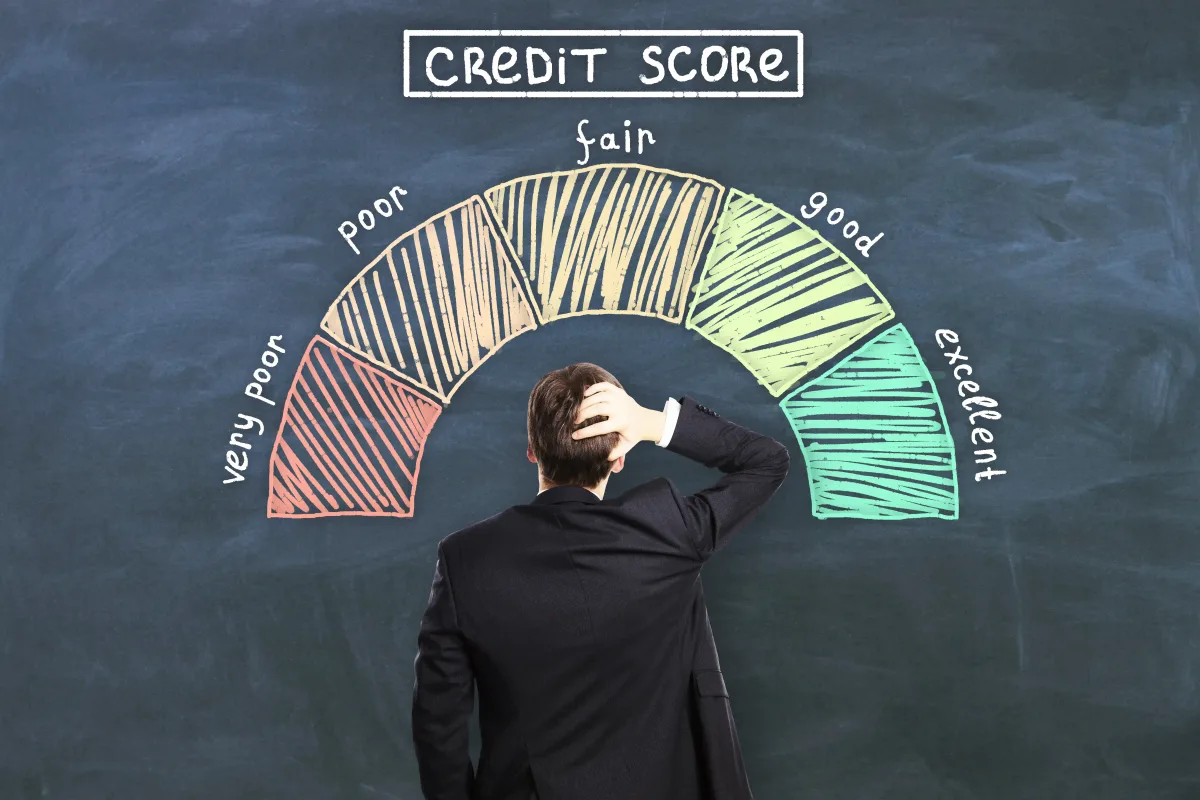
В условиях современной экономики уже недостаточно просто иметь доход и вовремя оплачивать счета. Финансовые организации оценивают клиентов по целому ряду параметров, и одним из ключевых является кредитный рейтинг. Этот показатель демонстрирует, насколько ответственно человек подходит к своим долговым обязательствам и как складывалась его история взаимодействия с банками и микрофинансовыми структурами.
Понимание механизма формирования рейтинга и факторов, которые на него влияют, дает заемщику ощутимое преимущество. Это позволяет не только контролировать текущие обязательства, но и заранее создавать себе благоприятные условия для будущих займов. Осведомленность о собственном показателе помогает избежать неприятных ситуаций — например, неожиданного отказа или предложения кредита по завышенной ставке.
В России деятельность кредитных рейтинговых агентств регулируется федеральными законами и нормативными актами, а дополнительно регулирование осуществляется указаниями Банка России.
Кредитный рейтинг – что это такое
Кредитный рейтинг — это числовая оценка кредитоспособности заемщика на основе его кредитной истории. Он показывает банку, насколько безопасно выдавать кредит и сможет ли клиент вовремя погасить долг.
Рейтинг выражается в баллах от 1 до 999. Чем выше значение, тем надежнее заемщик в глазах банков.
Персональный кредитный рейтинг формируется индивидуально для каждого человека. Он учитывает регулярность платежей, наличие или отсутствие нарушений графика, объем текущих обязательств и общее финансовое поведение. На основе этой информации кредитор определяет уровень риска и принимает решение о процентной ставке и сумме возможного займа.
Важно учитывать, что этот показатель не фиксирован раз и навсегда. Он изменяется по мере того, как обновляются данные о ваших кредитах. Даже разовая задержка платежа способна временно снизить оценку, однако при восстановлении дисциплины и своевременном погашении обязательств рейтинг постепенно возвращается на прежний уровень.
Для чего нужен кредитный рейтинг
Этот показатель играет значимую роль как для банков, так и для самих заемщиков.
Для кредитных организаций он служит инструментом быстрой оценки рисков. Рассматривая заявку, банк должен понять, насколько вероятно, что клиент будет соблюдать график платежей. Рейтинг выступает своеобразным индикатором доверия: чем выше значение, тем ниже вероятность проблем с возвратом долга. От этого напрямую зависят условия: размер ставки, возможная сумма кредита, срок договора и требования к обеспечению.
Для самого человека этот показатель не менее важен. Он дает возможность объективно взглянуть на свое финансовое положение и оценить перспективы получения новых займов. Осведомленность о своем уровне помогает заранее подготовиться к оформлению ипотеки или автокредита, минимизируя риск отказа.
По сути, рейтинг становится инструментом финансового самоконтроля. Он показывает, насколько грамотно вы распоряжаетесь заемными средствами и какие шаги стоит предпринять, чтобы укрепить свою репутацию в глазах кредиторов.
Зачем его проверять
Регулярная проверка собственного рейтинга — это не проявление излишней осторожности, а элемент разумного финансового поведения. Многие заемщики узнают о проблемах только в момент подачи заявки на кредит, когда уже получают отказ или предложение с высокой процентной ставкой. Однако подобных ситуаций можно избежать, если заранее отслеживать изменения показателя.
Контроль позволяет вовремя заметить снижение баллов и понять его причины. Иногда это действительно следствие просрочки или высокой долговой нагрузки. Но бывают и технические ошибки: не закрытый формально кредит, некорректно отраженный платеж, задвоенные данные. Такие неточности способны негативно повлиять на оценку, хотя фактически заемщик выполнял обязательства добросовестно.
Проверка особенно важна перед оформлением крупных займов, например, ипотеки, автокредита или долгосрочного потребительского кредита. Зная текущее состояние своей кредитной истории, человек может заранее сократить долги, закрыть мелкие обязательства, уменьшить использование лимитов по картам. Это повышает шансы на одобрение и более выгодные условия.
Как рассчитывается кредитный рейтинг
Кредитный рейтинг формируется на основе кредитной истории человека, а именно сведений о прошлых и текущих кредитах, платежах, просрочках и других взаимодействиях с финансовыми организациями. Эти данные обрабатывают бюро кредитных историй (БКИ), аккредитованные Банком России. В стране пять БКИ, каждое хранит собственный массив информации.
БКИ получают сведения о любых долговых обязательствах: банковские кредиты, займы в МФО, долги, взысканные через суд, налоговые задолженности и др.
Бюро кредитных историй учитывают несколько ключевых факторов:
- продолжительность кредитной истории;
- число запросов к кредитной истории от банков и МФО;
- наличие и размеры просрочек;
- общую долговую нагрузку;
- займы в микрофинансовых организациях и другие показатели.
Каждое бюро использует собственную скоринговую модель, поэтому рейтинги могут отличаться. Данные о некоторых кредитах могут быть учтены только в одном из бюро.
Высокий рейтинг не гарантирует одобрение кредита, а низкий не всегда ведет к отказу. Банки учитывают доход, занятость, наличие залога или поручителя.
Как получить информацию о кредитном рейтинге
Узнать рейтинг можно:
- через личный кабинет на сайте БКИ;
- по почте или с телеграммой и паспортными данными;
- лично в офисе бюро.
Рейтинг может отличаться между БКИ, так как банки направляют сведения не во все бюро одновременно. Бесплатно запросить отчет можно дважды в год, последующие запросы платные.
Также кредитный рейтинг можно узнать в банке. Некоторые банки показывают кредитный рейтинг в личном кабинете или мобильном приложении. Например, в СберБанке в разделе «Кредиты», в подразделе «Кредитный рейтинг» можно получить информацию, подтвердив запрос. Оценка банка может отличаться от рейтинга БКИ.
Также получить информацию о кредитной истории можно через онлайн-платформы:
- Сервис «Банки.ру» позволяет бесплатно определить кредитный рейтинг на основе вашей кредитной истории. Для расчёта нужны паспортные данные и информация о кредите, который планируется оформить;
- сайт «Кредистории» показывает актуальный рейтинг, количество кредитов, просрочки и ежемесячные платежи.
Проверяйте рейтинг только в официальных источниках, сайты, обещающие «мгновенный рейтинг за СМС», чаще всего мошеннические.
Критерии оценки кредитного рейтинга
В России все БКИ применяют единую шкалу кредитного рейтинга от 1 до 999 баллов, где более высокие значения отражают лучшую кредитоспособность.
Очень высокий рейтинг
Если рейтинг 904–999 баллов и выше — заемщик выглядит максимально надежным для банка, его кредитная история положительная.
Такой уровень говорит о безупречной финансовой дисциплине. Заемщик стабильно выполняет обязательства, не допускает просрочек, разумно распределяет долговую нагрузку и не злоупотребляет кредитными лимитами.
Клиенты с таким показателем обычно получают наиболее выгодные предложения: минимальные процентные ставки, крупные суммы займов и упрощенную процедуру одобрения. Для банков это категория с минимальным уровнем риска.
Высокий рейтинг
594–903 — этот показатель свидетельствует о в целом стабильном поведении. Возможны незначительные отклонения, например, редкие краткосрочные задержки платежа, однако в целом кредитная история остается положительной.
Заемщики с высоким баллом также могут рассчитывать на хорошие условия кредитования. Разница по ставке по сравнению с самой высокой категорией обычно невелика, но все же присутствует.
Средний рейтинг
150–593 — средний кредитный рейтинг. Этот уровень указывает на наличие определенных проблем в прошлом. Это могут быть просрочки, высокая долговая нагрузка или частые обращения за новыми кредитами.
Шансы на одобрение кредита значительно возрастают, однако предложенный лимит, скорее всего, будет невысоким, а процентная ставка — выше среднего уровня на рынке.
Низкий рейтинг
1–149 — низкий показатель сигнализирует о серьезных нарушениях платежной дисциплины, например, о регулярных просрочках, непогашенных задолженностях или значительной перегруженности обязательствами.
Для кредиторов это зона повышенного риска. В результате возможен отказ в выдаче займа либо предложение кредита с высокой ставкой, дополнительными комиссиями или требованием обеспечения.
У вас есть вопросы?
Как повысить свой кредитный рейтинг
Финансовая репутация не формируется за один день, но и испортить ее можно довольно быстро. Поэтому, если вы задумываетесь о более выгодных условиях кредитования, важно понимать, как повысить кредитный рейтинг системно и без резких шагов:
- Необходимо строго соблюдать график платежей. Даже кратковременные просрочки отражаются в кредитной истории и могут снизить оценку. Оптимальное решение — подключить автоплатеж или заранее планировать бюджет, чтобы дата списания не становилась неожиданностью.
- Нужно снизить общую долговую нагрузку. Если значительная часть дохода уходит на обслуживание займов, стоит рассмотреть возможность частичного досрочного погашения или закрытия наиболее затратных обязательств. Чем меньше текущая нагрузка, тем выше доверие со стороны банков.
- Важно избегать частых заявок на новые кредиты без реальной необходимости. Многочисленные запросы за короткий период могут быть восприняты как сигнал финансовых трудностей. Лучше заранее оценить свои возможности и обращаться за займом только при продуманной потребности.
- Регулярно проверять кредитную историю. Если в отчете отражены некорректные данные, например, если уже закрытый кредит числится активным, необходимо подать запрос на исправление. Это напрямую влияет на итоговый показатель.
- Иметь стабильный доход и разумное финансовое поведение. Понимание того, как улучшить кредитный рейтинг, сводится к одному принципу: дисциплина, умеренность и контроль обязательств. Со временем последовательные действия позволяют существенно укрепить финансовую репутацию.
Бесплатная консультация
Оставьте свои контактные данные и мы свяжемся с вами в ближайшее время.
Что влияет на кредитный рейтинг
На итоговую оценку воздействует комплекс факторов, и каждый из них анализируется скоринговыми системами.
К этим факторам относятся:
- История платежей. Своевременные взносы повышают доверие, тогда как просрочки, особенно длительные, снижают балл. Это один из самых значимых параметров.
- Объем действующих обязательств. Чем больше активных кредитов и выше их суммарная нагрузка по отношению к доходу, тем осторожнее банки оценивают заемщика. Существенную роль играет и доля использованных лимитов по кредитным картам. Е1сли они почти полностью выбраны, это может негативно сказаться на оценке.
- Продолжительность кредитной истории. Длительный и стабильный опыт взаимодействия с банками воспринимается позитивно. Короткая или прерывистая история дает меньше информации для анализа, поэтому уровень доверия может быть ниже.
- Количество заявок на новые кредиты. Частые обращения в разные банки за короткий срок могут сигнализировать о возможных финансовых затруднениях.
- Наличие штрафов, судебных решений и исполнительных производств по долгам. Все эти элементы формируют персональный кредитный рейтинг, который отражает совокупную картину финансового поведения человека.
Как кредитный рейтинг влияет на выдачу кредита
Для банка этот показатель является одним из ключевых ориентиров при принятии решения. Чем выше оценка заемщика, тем больше вероятность одобрения и тем привлекательнее условия кредитования.
Высокий балл обычно означает более низкую процентную ставку, возможность получить большую сумму и оформить договор на длительный срок. В ряде случаев процедура рассмотрения заявки проходит быстрее, поскольку уровень риска считается минимальным.
Если показатель находится на среднем уровне, банк может одобрить кредит, но предложить менее выгодные параметры, например, повысить ставку, сократить лимит или запросить дополнительные подтверждения дохода.
При низком значении риск отказа существенно возрастает. Даже если заем будет выдан, условия, как правило, окажутся более жесткими. Поэтому работа над улучшением своей финансовой репутации напрямую расширяет доступ к ипотеке, автокредитам, кредитным картам и другим продуктам.
Мнение эксперта
По словам директора по маркетингу Национального бюро кредитных историй Алексея Волкова, персональный показатель отражает, насколько качественно сформирована кредитная история человека и насколько дисциплинированно он исполнял свои обязательства. Высокое значение балла означает для банков низкий уровень риска и делает заемщика более привлекательным с точки зрения финансовой надежности.
При этом даже максимально возможный результат сам по себе не гарантирует положительного решения. Если у человека отсутствует подтвержденный и стабильный источник дохода либо он не трудоустроен, кредитор вправе отказать вне зависимости от идеальной оценки.
Заключение
Кредитный рейтинг — это не просто цифра в отчете, а полноценный инструмент финансового управления. Он отражает вашу дисциплину в обращении с кредитами, помогает планировать будущие займы и позволяет оценивать собственную финансовую надежность. Регулярная проверка рейтинга, понимание факторов, влияющих на него, и системная работа над улучшением показателя дают реальное преимущество при оформлении кредитов, снижении ставок и получении более выгодных условий.
Контроль за кредитным рейтингом превращается из формальной процедуры в стратегический инструмент. Он помогает вам избегать неприятных сюрпризов, управлять долгами и расширять возможности для вашей финансовой стабильности и свободы.
Источники
- https://credistory.ru/
- https://www.banki.ru/
- https://www.sberbank.ru/ru/person
- https://cbch.ru/
- https://www.bki-ci.ru/
- https://scoring.ru/
- https://bki-okb.ru/
- https://nbki.ru/
- https://www.cbr.ru/
- https://nbki.ru/
- http://publication.pravo.gov.ru/document/0001202509120025
- https://www.garant.ru/products/ipo/prime/doc/408042277/
- https://www.consultant.ru/document/cons_doc_LAW_182646/