

Как повысить кредитный рейтинг
Опубликовано
Кредитный рейтинг — это тот невидимый финансовый паспорт, который открывает или закрывает двери в мир банковских продуктов. Когда мы говорим о займах, ипотеке или даже обычной кредитной карте, первое, на что обращают внимание финансовые организации, — это наша платежная дисциплина, зафиксированная в цифрах и баллах. Банки, микрофинансовые организации и другие кредиторы оценивают потенциального клиента по кредитному рейтингу. Он отражает вероятность того, что заемщик будет добросовестно исполнять свои обязательства. Чем выше показатель, тем больше шансов получить кредит на выгодных условиях.
Порядок формирования и хранения сведений о заемщиках регулируется ФЗ № 218-ФЗ «О кредитных историях». Этот нормативный акт устанавливает правила работы бюро кредитных историй, а также определяет права граждан на получение информации о собственных финансовых обязательствах. Поэтому вопрос о том, как поднять кредитный рейтинг, напрямую связан с тем, какие данные отражены в кредитной истории и насколько они корректны.
Что такое кредитный рейтинг
Кредитный рейтинг представляет собой числовой показатель, который формируется на основе данных из кредитной истории. Он выражается в виде балла, показывающего уровень надежности заемщика. Чем выше такой балл, тем больше доверия вызывает человек у финансовых организаций.
При расчете показателя учитывается множество факторов: дисциплина платежей, долговая нагрузка, длительность кредитной истории, количество запросов со стороны кредиторов и другие параметры. Эти сведения передаются в БКИ, где они систематизируются и анализируются.
Фактически рейтинг отражает финансовый потенциал заемщика. Поэтому, когда встает вопрос, как быстро поднять кредитный рейтинг, важно понимать: банк оценивает не только текущий балл, но и способность заемщика обслуживать долги. Чем стабильнее финансовое поведение, тем выше доверие со стороны кредиторов.
Что может испортить кредитный рейтинг
Снижение финансовой репутации обычно связано с действиями самого заемщика. Даже единичные нарушения могут привести к тому, что рейтинг начинает падать. При накоплении негативных факторов формируется плохой профиль, из-за чего получение нового кредита становится значительно сложнее. На практике существует несколько распространенных причин, из-за которых кредитный рейтинг ухудшается.
Несвоевременное погашение задолженностей
Самая распространенная причина ухудшения финансовой репутации — задержка платежей. Если заемщик начинает регулярно задерживать обязательные платежи, это всегда приводит к снижению показателей в кредитной истории.
Даже небольшая задержка способна негативно повлиять на итоговый балл. Когда человек систематически пропускает срок выплаты, кредиторы считают его менее надежным. В результате рейтинг падает, а вероятность одобрения новых займов существенно уменьшается.
Если просрочки становятся длительными, история постепенно формирует плохой профиль заемщика. В такой ситуации банки могут вовсе отказать в выдаче кредита или предложить значительно более высокую процентную ставку.
Высокая долговая нагрузка
Еще один фактор риска — большое количество действующих обязательств. Когда человек имеет несколько кредитов одновременно, финансовые организации оценивают его платежеспособность более осторожно.
Высокая долговая нагрузка снижает финансовый потенциал заемщика. Чем больше средств уходит на погашение задолженностей, тем меньше остается свободного дохода. Это увеличивает риск возникновения просрочек.
В подобных условиях кредитный рейтинг может постепенно снижаться. Поэтому важно контролировать соотношение доходов и обязательств, чтобы долговая нагрузка не превышала разумных значений.
Частые запросы в БКИ
Многие заемщики не задумываются о том, что слишком активный поиск кредитов также влияет на рейтинг. Каждый раз, когда человек подает заявку, финансовая организация направляет запрос в бюро кредитных историй.
Если такие запросы появляются слишком часто, это может сигнализировать о финансовых трудностях. Кредиторы предполагают, что заемщик срочно ищет деньги, что повышает риск невозврата средств.
Большое количество запросов снижает доверие к клиенту. Даже если заявки были отклонены, информация о них остается в системе и учитывается при формировании рейтинга.
Поэтому специалисты рекомендуют подавать заявки на кредит более обдуманно. Это помогает сохранить стабильный показатель и постепенно улучшать финансовую репутацию.
Отсутствие кредитных обязательств
На первый взгляд может показаться, что отсутствие долгов это всегда положительный фактор. Однако для кредитных организаций ситуация выглядит иначе.
Если в кредитной истории нет информации о займах, банкам сложно оценить поведение заемщика. У кредитора нет данных о том, как человек исполняет финансовые обязательства.
В результате рейтинг может оставаться на относительно низком уровне. Чтобы его повышать, необходимо постепенно формировать положительную кредитную историю.
Как узнать свой кредитный рейтинг
Через бюро кредитных историй
Основной источник информации — бюро кредитных историй. Именно БКИ хранит сведения о займах, платежах, просрочках и других финансовых операциях заемщика.
Каждый гражданин имеет право получать информацию о своей кредитной истории. Согласно ФЗ № 218-ФЗ два раза в год можно запросить отчет бесплатно. В документе отражается полный список кредитных обязательств, текущие задолженности и сформированный балл.
Проверка данных позволяет определить, почему рейтинг оказался низким или почему он не повышается. Иногда причины кроются в старых просрочках или ошибках в переданных данных.
Через банк или финансовые сервисы
Некоторые банки и финансовые платформы также предоставляют возможность узнать кредитный рейтинг онлайн. Для этого необходимо авторизоваться в личном кабинете и заказать отчет.
Такая информация предоставляется бесплатно в рамках дополнительных сервисов. Это позволяет быстро оценить текущий балл и понять, есть ли проблемы с финансовой репутацией.
Использование онлайн-сервисов удобно тем, что данные обновляются регулярно. Человек может отслеживать, как постепенно повышается рейтинг после исправления финансового поведения.
Через портал государственных услуг
Еще один способ получить сведения — воспользоваться порталом Госуслуг. Через него можно узнать, в каком именно БКИ хранится кредитная история конкретного человека.
После получения этой информации гражданин направляет запрос непосредственно в бюро и получает полный отчет. Такой подход позволяет бесплатно проверить свои данные и убедиться, что информация в системе корректна.
Какой кредитный рейтинг считается хорошим
Оценка финансовой надежности заемщика выражается в баллах по шкале от 1 до 999. Чем выше число, тем больше доверия у банков.
Показатели в нижней части шкалы (до 150 баллов) практически исключают возможность одобрения кредита. Диапазон 150–590 баллов считается средним: шансы на получение займа есть, но ставка будет выше рыночной, а лимит — ниже.
Высокий рейтинг (590–900 баллов) позволяет рассчитывать на стандартные условия. Значения выше 900 баллов дают доступ к самым выгодным предложениям.
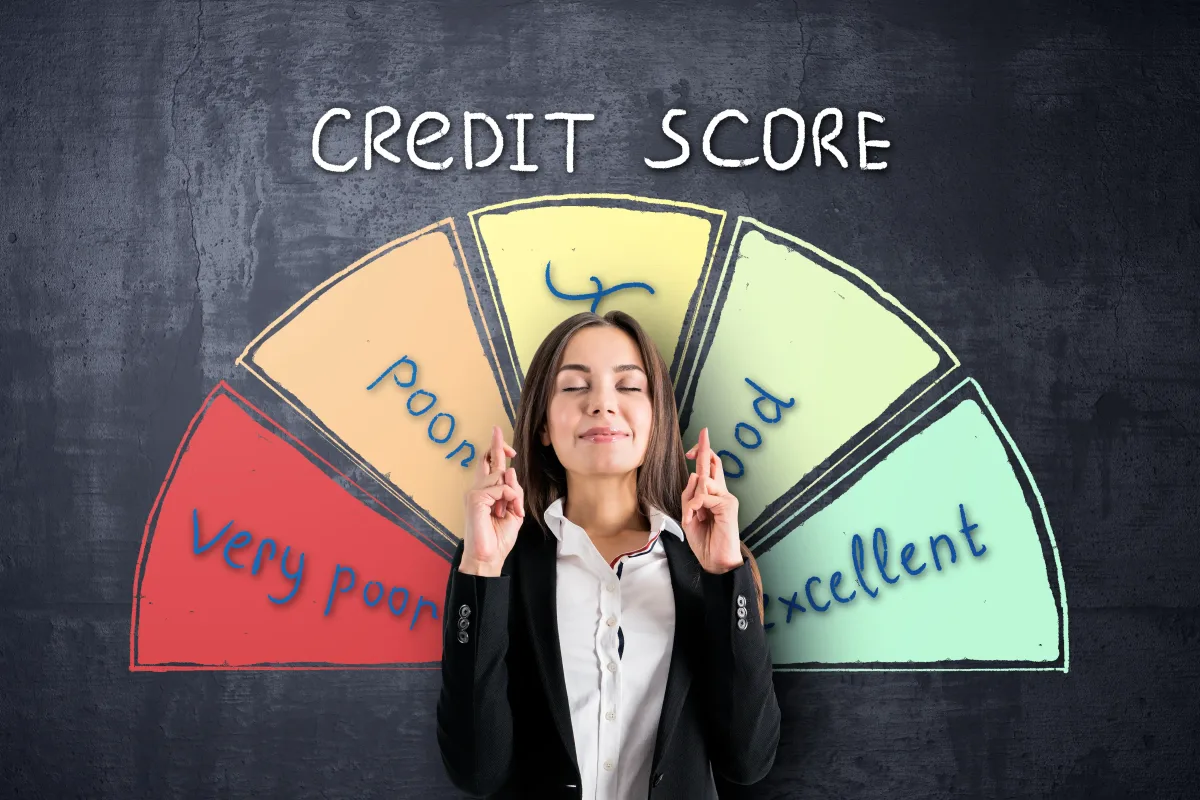
На практике уровень рейтинга часто визуализируют цветом: красный — низкий, желтый — средний, светло-зеленый — высокий, темно-зеленый — очень высокий.
Если же показатель остается на низком уровне, банки считают клиента рискованным, то получить кредит становится сложно, а иногда и вовсе невозможно.
Когда кредитная история содержит много просрочек или непогашенных долгов, формируется плохой профиль заемщика. В таких случаях важно понимать, как увеличить кредитный рейтинг: постепенно исправлять финансовую дисциплину и работать над повышением балла.
У вас есть вопросы?
Как быстро повысить кредитный рейтинг
Если показатель финансовой надежности снизился, ситуацию можно исправить. Существует несколько практических способов, которые помогают быстро улучшать кредитную историю и постепенно увеличивать уровень доверия со стороны кредиторов.
Погасить текущие задолженности
Первое, что необходимо сделать для улучшения финансовой репутации — закрыть существующие долги. Наличие просрочек практически всегда приводит к тому, что кредитный рейтинг снижается.
Если задолженности остаются непогашенными длительное время, история постепенно формирует плохой профиль заемщика. Банки оценивают такого клиента как рискованного и могут отказать в выдаче нового кредита.
Поэтому важно как можно быстрее вернуть задолженность. После полного погашения информация передается в БКИ, и кредитная история начинает постепенно улучшаться.
Рефинансировать или реструктурировать заем
Если долговая нагрузка стала слишком высокой, одним из решений может стать рефинансирование. В этом случае оформляется новый кредит, который используется для погашения старых обязательств. Согласно определению, закрепленному в финансовой практике, рефинансирование представляет собой получение нового кредита на более выгодных условиях для полного или частичного погашения предыдущего.
Такой подход помогает уменьшить ежемесячные платежи и снизить финансовую нагрузку. Когда заемщик начинает стабильно исполнять обязательства, кредитный рейтинг постепенно повышается. Информация о новом договоре и своевременности расчетов по нему поступает в бюро кредитных историй в порядке, установленном ФЗ № 218-ФЗ, что напрямую влияет на формирование положительной репутации заемщика.
Еще один вариант — реструктуризация долга. Банк может изменить график платежей или увеличить срок кредитования. Реструктуризация в широком смысле представляет собой изменение условий погашения кредита со стороны кредитора, как правило, для того, чтобы предотвратить полное прекращение платежей.
Подобные меры позволяют увеличить финансовый потенциал заемщика. При уменьшении платежей становится легче выполнять обязательства без задержек.
Своевременно оплачивать задолженности
Регулярные и своевременные платежи служат одним из самых эффективных способов повысить финансовую репутацию. Когда человек стабильно выполняет свои обязательства, кредитная история постепенно начинает улучшаться.
Даже небольшой кредит, который погашается без просрочек, помогает увеличивать доверие со стороны финансовых организаций. Со временем рейтинг повышается, а вероятность получения новых займов растет.
Любые задержки платежей негативно влияют на балл. Поэтому специалисты рекомендуют оплачивать обязательства заранее и избегать ситуаций, когда платеж приходится просрочивать.
Если дисциплина платежей сохраняется длительное время, плохой профиль постепенно заменяется положительной историей. Это существенно увеличивает шансы на получение нового кредита.
Оформить займ в микрофинансовой организации (МФО)
Одним из способов улучшать финансовую репутацию считается оформление небольшого займа в микрофинансовой организации. Такой инструмент часто используют люди, у которых кредитная история испорчена или имеется низкий показатель.
МФО нередко одобряют заявки даже при плохой истории. После получения займа важно своевременно выполнять обязательства и не просрочивать платежи. Это позволяет формировать положительные записи в кредитной истории.
При правильном использовании такой инструмент помогает постепенно поднимать финансовую репутацию. Несколько успешно закрытых займов способны увеличить доверие со стороны кредиторов.
Важно учитывать процентные ставки и условия договора. Использовать такой инструмент следует осторожно, чтобы не увеличивать долговую нагрузку и не ухудшать ситуацию.
Пользоваться кредитной картой
Еще один эффективный способ повысить кредитный рейтинг — использование кредитной карты. Этот инструмент позволяет формировать положительную историю платежей при правильном финансовом поведении.
Когда человек регулярно оплачивает покупки и вовремя возвращает деньги в льготный период, кредитная история постепенно улучшается. Банки видят, что заемщик способен грамотно управлять заемными средствами.
При этом важно контролировать расходы и не допускать образования просрочек. Если владелец карты начинает задерживать платежи, рейтинг может быстро снизиться.
Грамотное использование карты помогает увеличивать финансовый потенциал заемщика. Со временем это может привести к более выгодным условиям при оформлении крупного кредита.
Взять микрокредит в банке
Некоторые банки предлагают небольшие кредиты специально для формирования или восстановления кредитной истории. Обычно такие программы рассчитаны на небольшие суммы и короткие сроки.
Регулярные выплаты позволяют постепенно поднимать рейтинг и улучшать финансовую репутацию. В кредитной истории появляются положительные записи о своевременном исполнении обязательств.
Подобный инструмент работает только при строгой платежной дисциплине. Если заемщик начинает просрочивать платежи, ситуация может стать еще хуже. Поэтому перед оформлением микрокредита следует оценить собственный финансовый потенциал.
Покупать товары в рассрочку
Рассрочка также может использоваться для формирования положительной кредитной истории. Хотя многие считают ее обычной покупкой, информация о таких обязательствах часто передается в бюро кредитных историй.
Если платежи вносятся своевременно, рейтинг постепенно начинает повышаться. Это помогает улучшать финансовую репутацию без оформления классического кредита.
Покупки в рассрочку позволяют увеличивать уровень доверия со стороны кредиторов. Положительные записи формируют стабильную кредитную историю. Однако важно контролировать количество таких обязательств. Слишком большое число покупок может увеличить долговую нагрузку.
Ошибки в кредитной истории: что делать
Иногда плохой кредитный рейтинг связан не с действиями самого заемщика, а с ошибками в переданных данных. Они могут возникать из-за технических сбоев, неправильной передачи данных или задержек обновления информации. В результате в кредитной истории появляются неточные сведения. Поэтому важно регулярно проверять собственную историю и при необходимости обращаться в БКИ для исправления данных.
Исправление ошибок в данных о платежах и кредитных остатках
Если в кредитной истории указаны неправильные сведения о платежах, необходимо направить заявление в бюро кредитных историй. В документе следует указать, какие именно данные являются некорректными.
После получения обращения БКИ проводит проверку и направляет запрос в банк или другую финансовую организацию. Если ошибка подтверждается, информация корректируется.
После исправления данных кредитный рейтинг может достаточно быстро улучшаться. Это происходит потому, что негативные записи удаляются из истории.
Важно сохранять документы, подтверждающие оплату задолженности. Они могут понадобиться для доказательства своей правоты.
Кредит оформлен без вашего ведома: защита от мошенничества
Иногда в кредитной истории появляется информация о займах, которые человек не оформлял. Чаще всего это связано с мошенническими действиями.
В такой ситуации необходимо немедленно обращаться в банк, выдавший кредит, а также подавать заявление в полицию. Дополнительно следует направить запрос в БКИ для проведения проверки.
После подтверждения факта мошенничества данные о кредите удаляются из истории. Это позволяет вернуть корректную финансовую репутацию и устранить негативные записи.
Специалисты рекомендуют подключать уведомления о новых кредитных запросах, так как это помогает быстро обнаружить подозрительную активность.
Информация не обновилась после внесения платежей
Иногда заемщик полностью погашает задолженность, однако в кредитной истории данные продолжают отображаться как активные. Такая ситуация может возникать из-за задержек передачи информации.
В этом случае необходимо обратиться в финансовую организацию, где был оформлен кредит. Банк обязан передать обновленные сведения в бюро кредитных историй.
Если информация долго не обновляется, можно направить заявление непосредственно в БКИ. После проверки данные будут скорректированы. Когда система получает актуальные сведения, кредитный рейтинг может заметно повышаться.
Можно ли полностью обнулить кредитную историю
Многие заемщики, столкнувшиеся с проблемами, задаются вопросом о том, можно ли полностью удалить кредитную историю и начать все заново. Однако действующее законодательство не предусматривает такой возможности. Полностью обнулить данные невозможно: даже при смене фамилии, места жительства или паспорта сведения в бюро кредитных историй сохраняются.
Согласно закону, каждая запись хранится в БКИ семь лет с момента последнего изменения информации. Удалению подлежат только ошибки и недостоверные данные — для этого необходимо подать заявление в бюро или обратиться в суд. Основной массив сведений остается в досье заемщика в течение установленного срока, что позволяет банкам объективно оценивать платежную дисциплину.
Со временем влияние старых негативных записей уменьшается. Если человек начинает исправно выполнять свои обязательства, кредитный рейтинг постепенно повышается, а плохой профиль становится менее значимым.
Бесплатная консультация
Оставьте свои контактные данные и мы свяжемся с вами в ближайшее время.
Мнение эксперта
Финансовый аналитик Александр Бахтин отмечает, что кредитный рейтинг формируется на основе поведения заемщика. Если человек начинает регулярно выполнять обязательства и контролировать долговую нагрузку, его финансовый потенциал постепенно растет.
Итоги
Кредитный рейтинг является серьезным показателем финансовой надежности человека. Он формируется на основе данных о платежах, количестве займов и общей дисциплине заемщика. Если история содержит просрочки или ошибки, показатель может снижаться.
Однако, задумавшись о том, как улучшить кредитный рейтинг, важно знать, что при правильных действиях ситуацию можно исправить. Регулярные платежи, разумная долговая нагрузка и внимательное отношение к финансовым обязательствам позволят вам постепенно поднимать рейтинг и улучшать вашу кредитную историю.